Retrouver de la visibilité sur son budget mensuel
Les mensualités peuvent donner une impression de stabilité tout en fragilisant le budget au quotidien. Crédit auto, prêt personnel, logement, abonnements et factures récurrentes s’additionnent parfois sans que leur poids réel soit clairement mesuré. Bien gérer son budget et ses mensualités au quotidien consiste donc à connaître sa marge disponible avant de prendre une nouvelle décision financière, notamment lorsqu’un projet immobilier commence à se préciser.
La première difficulté vient rarement du montant d’une seule dépense. Elle apparaît plutôt lorsque plusieurs prélèvements sont regroupés sur quelques jours, que les revenus arrivent à une date différente ou que les dépenses variables dépassent les prévisions. Une méthode efficace doit donc tenir compte du calendrier des paiements, du reste à vivre et des dépenses irrégulières, pas uniquement du total affiché sur un relevé bancaire.
Cette organisation devient particulièrement utile avant de s’engager dans un projet important. Pour savoir quelle banque prête facilement, il faut d’abord comprendre comment un établissement examine les revenus, les charges et la capacité de remboursement. Le bon réflexe consiste à préparer un budget lisible, car cette base facilite ensuite l’analyse du dossier de financement immobilier et permet d’aborder le projet avec des chiffres réalistes.
Commencer par calculer la vraie capacité mensuelle
Le revenu disponible ne correspond pas simplement au salaire versé sur le compte. Il faut additionner les ressources régulières réellement utilisables, puis retirer les charges fixes, les mensualités de crédit et une estimation raisonnable des dépenses courantes.
Par exemple, un foyer qui dispose de 3 200 euros de revenus nets mensuels peut présenter la situation suivante :
Logement et charges : 1 050 euros. Crédits existants : 420 euros. Assurances et abonnements : 180 euros. Alimentation, transport et dépenses courantes : 850 euros. Il reste alors 700 euros avant les dépenses exceptionnelles, l’épargne et les loisirs. Ce montant ne doit pas être considéré comme une somme entièrement disponible, car les vacances, les réparations ou les dépenses de santé doivent aussi être anticipées.
Pour obtenir une vision plus fiable, séparez trois catégories. Les charges fixes regroupent les prélèvements difficiles à réduire à court terme. Les dépenses variables correspondent à l’alimentation, aux déplacements et aux achats du mois. Les dépenses prévisibles mais irrégulières incluent l’entretien de la voiture, les impôts, les cadeaux ou les frais scolaires.
Mettre en place un calendrier des mensualités
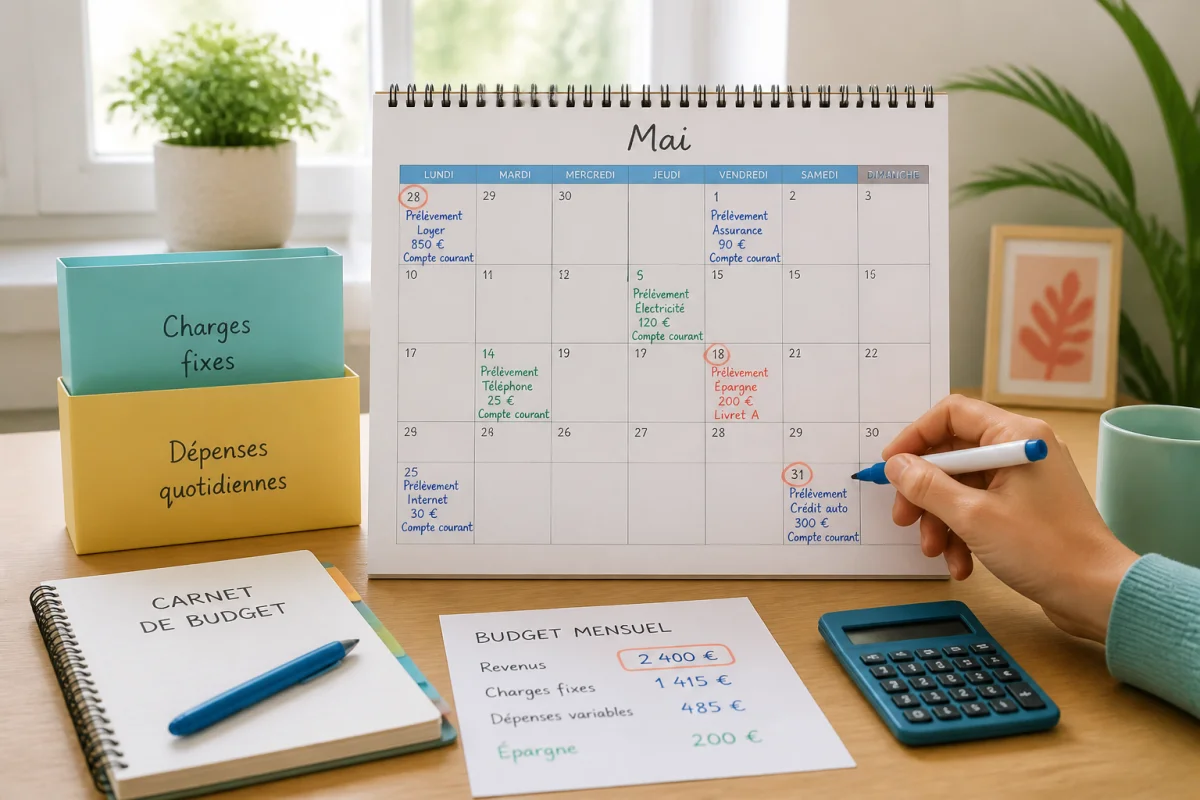
Un budget peut être équilibré sur le papier et devenir tendu pendant une semaine si plusieurs prélèvements tombent au même moment. Le calendrier des mensualités permet de visualiser les dates plutôt que les seuls montants.
Notez chaque prélèvement avec sa date, son montant et le compte concerné. Si le salaire arrive le 28 et que le loyer est débité le 5, conservez une somme dédiée sur le compte avant la fin du mois précédent. Cette règle simple évite de confondre l’argent disponible avec l’argent déjà réservé.
Une organisation pratique consiste à utiliser un compte principal pour les revenus et les charges fixes, puis un compte courant ou une enveloppe dédiée aux dépenses quotidiennes. Sur un revenu de 2 400 euros, par exemple, 1 400 euros peuvent être réservés dès le début du mois aux charges et mensualités, tandis que 700 euros servent aux dépenses courantes et 300 euros à l’épargne ou aux imprévus. Les montants doivent naturellement être adaptés à la situation réelle du foyer.
Calculer un budget hebdomadaire plutôt que mensuel
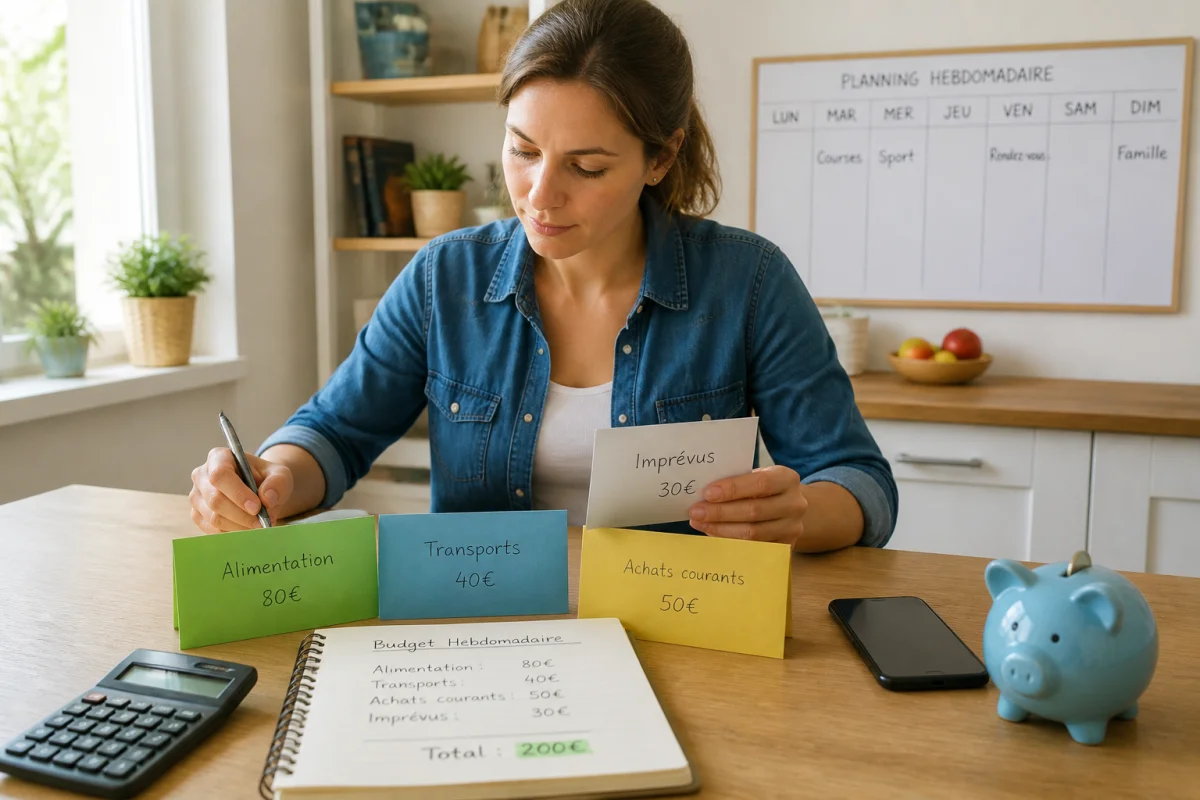
Le montant restant en début de mois peut sembler confortable, puis disparaître rapidement. Pour éviter cet effet, transformez le budget variable en enveloppe hebdomadaire. Si 800 euros sont consacrés à l’alimentation, aux transports et aux achats courants, une base de 200 euros par semaine offre un repère concret.
Cette méthode ne demande pas de suivre chaque centime en permanence. Elle sert surtout à détecter rapidement un écart. Une première semaine à 260 euros doit entraîner une adaptation sur les semaines suivantes, plutôt qu’une découverte tardive au moment du prochain prélèvement.
Ajoutez une petite marge de sécurité à cette enveloppe. Avec 50 euros réservés aux dépenses imprévues, une crevaison, un remplacement de serrure ou un achat urgent ne déséquilibre pas immédiatement le compte. La régularité de cette réserve compte davantage que son montant initial.
Réduire la pression sans bouleverser tout son mode de vie
Quand les mensualités prennent trop de place, la meilleure réponse n’est pas toujours de supprimer les dépenses agréables. Commencez par examiner les charges qui se répètent automatiquement et dont l’utilité a diminué. Un abonnement peu utilisé, une assurance devenue inadaptée ou plusieurs services similaires peuvent représenter plusieurs dizaines d’euros par mois.
Une économie de 45 euros mensuels représente 540 euros sur une année. Ce montant peut alimenter une épargne de précaution ou couvrir une dépense annuelle connue. L’objectif est de libérer durablement de la marge, pas de réduire ponctuellement une dépense au prix d’un effort difficile à tenir.
Les crédits doivent aussi être regroupés dans une vue unique. Notez pour chacun le montant de la mensualité, la date de prélèvement, la durée restante et le capital restant dû lorsqu’il est disponible. Cette photographie permet de repérer les échéances qui vont bientôt disparaître et d’éviter de réaffecter trop vite la somme libérée à une nouvelle dépense.
Préparer un projet immobilier avec des chiffres réalistes
Un projet immobilier se construit plus sereinement lorsque le budget quotidien est déjà maîtrisé. Les banques examinent notamment les revenus, les charges récurrentes, les crédits existants, l’apport et la capacité à supporter une nouvelle mensualité. Un dossier clair permet de présenter ces éléments de façon cohérente.
Avant toute simulation, calculez la mensualité maximale qui resterait compatible avec les dépenses habituelles et une épargne régulière. Un foyer qui conserve chaque mois 300 euros de marge après toutes ses charges ne dispose pas automatiquement de 300 euros à consacrer à un prêt. Une partie doit rester destinée aux imprévus, à l’entretien du logement et aux dépenses annuelles.
La préparation peut suivre trois étapes simples. D’abord, rassemblez les relevés de revenus et les justificatifs des charges. Ensuite, identifiez les crédits dont le remboursement se termine prochainement. Enfin, testez plusieurs scénarios en faisant varier la mensualité, l’apport et la durée, afin de vérifier la solidité du budget dans chaque cas.
Les erreurs qui déséquilibrent le plus souvent un budget
La première erreur consiste à ne retenir que les prélèvements visibles et à oublier les dépenses annuelles. Divisez le montant estimé de ces dépenses par douze et intégrez-le chaque mois. Une facture de 600 euros prévue dans six mois correspond à une réserve de 100 euros mensuels.
La deuxième erreur est de considérer le découvert comme une marge de fonctionnement. Il s’agit d’un signal indiquant que les dates de paiement, les montants ou les dépenses variables doivent être réexaminés. Un suivi hebdomadaire pendant deux ou trois mois suffit souvent à comprendre l’origine du décalage.
La troisième erreur est d’augmenter immédiatement le train de vie après une hausse de revenus ou la fin d’un crédit. Conservez une partie de cette nouvelle marge pendant quelques mois. Vous pourrez ainsi renforcer votre épargne et mesurer la capacité réelle du foyer à absorber une future mensualité.
Installer un rendez-vous financier de quinze minutes
Une courte vérification chaque semaine suffit pour garder le contrôle. Consultez le solde, les prélèvements des sept prochains jours, l’enveloppe de dépenses courantes et le niveau de l’épargne de précaution. Notez un seul ajustement à effectuer si nécessaire, comme reporter un achat ou réduire une dépense variable.
À la fin du mois, comparez le budget prévu avec les dépenses réellement constatées. Cherchez les écarts récurrents plutôt que les petits dépassements isolés. Si les transports dépassent systématiquement l’estimation de 60 euros, corrigez le budget de la catégorie au lieu de conserver une prévision irréaliste.
Cette routine produit aussi des informations utiles pour les futurs échanges avec une banque. Des comptes régulièrement suivis, des charges identifiées et une épargne constante rendent le projet plus lisible et permettent de discuter d’un financement immobilier sur une base concrète.
Construire une marge qui protège les projets
Gérer son budget et ses mensualités au quotidien ne revient pas à tout limiter. Il s’agit de décider à l’avance ce qui doit être payé, épargné et dépensé, afin que chaque nouvelle obligation financière trouve sa place sans fragiliser l’ensemble.
La méthode la plus utile est celle qui reste applicable après plusieurs mois : calendrier des prélèvements, enveloppe hebdomadaire, provision pour les dépenses annuelles et contrôle régulier de la marge disponible. Une fois ces repères installés, le budget devient un outil de décision. Il aide à savoir si un projet immobilier peut être étudié dans de bonnes conditions et à préparer un dossier de financement avec des données précises plutôt qu’avec une estimation approximative.