Organiser un départ à la retraite ne consiste pas seulement à envoyer une demande quelques mois avant la date souhaitée. Il faut coordonner les démarches administratives, mesurer l’évolution des revenus, préparer le quotidien et transmettre les informations utiles à ses proches. Cette période gagne aussi à intégrer les questions de santé et d’aide pratique, car une transition bien préparée protège autant le budget que la tranquillité d’esprit.
La préparation permet d’abord de repérer les besoins concrets qui accompagneront les premiers mois sans activité professionnelle. À ce stade, les solutions de protection et d’accompagnement prennent naturellement leur place, notamment lorsqu’il faut comparer une mutuelle senior et services d’assistance adaptés à son nouveau rythme de vie. L’article consacré au choix d’une mutuelle senior avec assistance utile apporte justement des repères pour examiner les garanties et les services qui peuvent soutenir cette nouvelle étape.
Commencer par fixer une date réaliste
La première décision consiste à distinguer trois dates qui sont souvent confondues. La date à laquelle les conditions de départ sont réunies n’est pas forcément celle à laquelle le dossier sera complet, ni celle à laquelle l’employeur organisera le départ. Les congés restants, un éventuel préavis, une période de transmission et les délais de traitement doivent être intégrés au calendrier.
Une méthode efficace consiste à remonter le temps depuis la date souhaitée. À six mois, les droits et les relevés de carrière doivent être vérifiés. À quatre mois, les demandes principales peuvent être engagées selon la situation. À deux mois, le budget de transition, les contrats et la transmission des dossiers doivent être stabilisés. Ce calendrier reste indicatif, car les règles varient selon le régime, la carrière et le statut professionnel.
Le test des trois dates
Pour éviter les incohérences, inscrivez dans un même document la date de fin de contrat envisagée, la date estimée du premier versement et la date de début d’un éventuel projet personnel. Si le premier revenu de retraite arrive plus tard que prévu, cette comparaison fait immédiatement apparaître le besoin d’une épargne de précaution ou d’un ajustement du calendrier.
Vérifier sa carrière avant de déposer le dossier
Les erreurs les plus coûteuses apparaissent souvent dans le relevé de carrière, pas au moment de la demande finale. Une période d’emploi absente, un changement d’employeur mal enregistré ou un trimestre manquant peut modifier les estimations. Il faut donc lire le relevé ligne par ligne, en particulier pour les années anciennes, les emplois saisonniers, les périodes de chômage, la maladie, la maternité et les activités exercées sous plusieurs statuts.
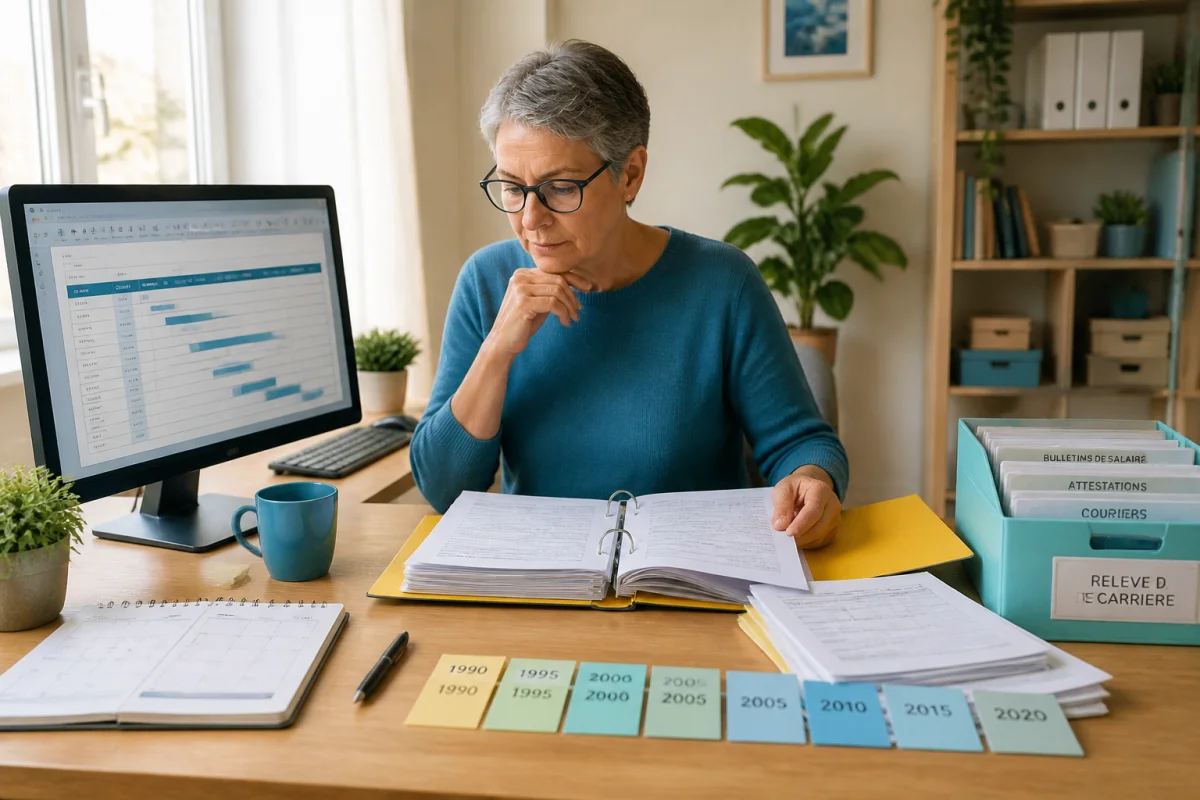
Préparez un dossier numérique et un dossier papier avec les bulletins de salaire utiles, attestations d’employeur, justificatifs de périodes particulières et courriers échangés avec les caisses. Le classement par année est plus pratique qu’un classement par type de document lorsqu’il faut retrouver rapidement une preuve. Notez aussi la date de chaque demande et le nom du service contacté afin de garder une trace des relances.
Un exemple de contrôle simple
Une personne ayant travaillé pour quatre employeurs peut consacrer une séance d’environ deux heures à ce contrôle. Elle compare chaque année du relevé avec ses archives, marque les périodes douteuses et rédige une demande unique regroupant les corrections. Cette organisation réduit les échanges dispersés et permet de mesurer plus clairement l’effet d’une régularisation sur la date de départ et le montant attendu.
Construire un budget après la fin de l’activité
Le budget de retraite doit être établi à partir des dépenses réelles, et non d’une simple estimation du revenu futur. Pendant deux ou trois mois, relevez les paiements fixes et variables, puis séparez les dépenses qui disparaîtront de celles qui resteront. Les trajets professionnels peuvent baisser, tandis que le logement, l’énergie, les assurances, les soins ou les loisirs peuvent représenter une part plus importante du budget.
Un calcul en trois colonnes donne une vision immédiatement exploitable. La première regroupe les charges incompressibles, la deuxième les dépenses ajustables et la troisième les projets annuels, comme les vacances, les travaux ou l’aide à un proche. Ajoutez une ligne dédiée aux dépenses de santé et d’assistance afin de ne pas les traiter comme des imprévus lorsqu’elles surviennent.
Le budget de transition
Prévoyez une réserve pour couvrir au moins les dépenses liées au décalage entre le dernier salaire et le premier versement de retraite, sans fixer un montant universel. Le bon niveau dépend des charges mensuelles, de la régularité des revenus et des projets immédiats. Un scénario prudent, un scénario courant et un scénario confortable permettent de prendre une décision sans se baser sur une seule hypothèse.
Préparer le quotidien avant le dernier jour de travail
La retraite modifie les horaires, les déplacements et l’organisation du foyer. Une partie du temps libéré peut être consacrée à des démarches laissées de côté, mais elle peut aussi faire apparaître de nouveaux besoins pratiques. Faites le point sur les courses, les transports, l’entretien du logement, les rendez-vous médicaux et l’aide disponible autour de vous.
Cette analyse est particulièrement utile pour les personnes qui vivent seules, qui accompagnent un conjoint ou qui résident loin de leur famille. Identifiez les tâches pouvant être anticipées, celles qui peuvent être confiées à un proche et celles pour lesquelles un service d’assistance apporterait un soutien concret. Le but n’est pas de prévoir chaque détail, mais de savoir vers qui se tourner si le quotidien devient temporairement plus complexe.
La fiche pratique à préparer
Rassemblez dans un document facilement accessible les coordonnées des proches, professionnels de santé, organismes administratifs et prestataires utilisés au quotidien. Ajoutez les références des contrats, les dates de renouvellement et les informations nécessaires en cas d’urgence. Cette fiche évite de chercher dans plusieurs classeurs lorsque l’aide doit être organisée rapidement.
Organiser la transmission au travail
Un départ réussi se prépare aussi avec l’équipe. Listez les dossiers en cours, les échéances, les interlocuteurs et les décisions déjà prises. Pour chaque sujet, indiquez ce qui est terminé, ce qui reste à faire et l’emplacement des documents. Ce travail de transmission protège la continuité de l’activité et évite que les dernières semaines soient absorbées par des demandes urgentes.
Une réunion de passation ne suffit pas toujours. Un document synthétique, relu avec la personne qui reprend les missions, permet de vérifier que les informations essentielles sont comprises. Prévoyez également un temps pour les accès, les outils, les habitudes de travail et les contacts récurrents, sans transmettre de mots de passe de manière informelle.
Prévoir les démarches personnelles et familiales
Le changement de statut peut entraîner la révision de certains contrats, prélèvements ou avantages liés à l’emploi. Vérifiez les assurances, les contrats collectifs, les abonnements de transport, les dispositifs d’épargne et les coordonnées bancaires utilisées pour les futurs versements. Chaque modification doit être notée avec sa date d’effet pour éviter les doublons ou les interruptions.
Informez les proches uniquement des éléments qui les concernent, notamment lorsqu’ils participent à l’organisation du quotidien. Une discussion claire sur les projets, le budget disponible et les aides possibles permet de limiter les malentendus. Elle peut aussi faire émerger une solution simple, comme répartir les rendez-vous ou regrouper certaines démarches sur une même journée.
Les erreurs qui compliquent un départ à la retraite
La première erreur consiste à attendre le dernier moment pour contrôler sa carrière. La deuxième est de bâtir le budget sur le montant brut annoncé, sans intégrer les prélèvements et les dépenses qui changent après la fin de l’activité. La troisième est de négliger les délais de réponse et de ne pas conserver les preuves des démarches effectuées.
Une autre difficulté fréquente vient d’un calendrier trop chargé dans les dernières semaines de travail. Lorsque les démarches administratives, la transmission et les projets personnels sont concentrés sur une courte période, la fatigue augmente et les oublis deviennent plus probables. Répartir les actions sur plusieurs mois donne davantage de marge et rend chaque étape contrôlable.
Transformer la préparation en plan d’action
Pour passer de l’intention à l’action, choisissez une date de référence et créez quatre espaces dans votre suivi : carrière, budget, santé et organisation du quotidien. Chaque semaine, traitez une action précise, comme vérifier une année du relevé, demander un document, comparer une dépense ou appeler un interlocuteur. Une tâche terminée vaut mieux qu’une longue liste de projets non hiérarchisés.
À un mois du départ, relisez l’ensemble du dossier avec trois questions concrètes : les revenus attendus sont-ils identifiés, les démarches ont-elles laissé une trace et les besoins d’aide sont-ils couverts ? Si une réponse reste floue, elle devient la priorité de la semaine. Cette dernière vérification apporte une base solide pour profiter du nouveau rythme sans commencer par gérer des urgences.
Donner une direction aux premiers mois
Le départ à la retraite ne se résume pas à une date administrative. Les premiers mois servent à tester un rythme, rééquilibrer les dépenses et ajuster l’organisation du quotidien. Prévoyez des temps libres sans les remplir immédiatement, tout en conservant quelques repères réguliers pour éviter une rupture trop brutale avec les habitudes professionnelles.
Une préparation utile laisse aussi de la place aux ajustements. Le budget peut être affiné après plusieurs relevés, les besoins d’accompagnement peuvent évoluer et certains projets peuvent être décalés. En organisant les démarches suffisamment tôt, il devient possible de consacrer cette nouvelle période à ses priorités plutôt qu’à la recherche de documents ou à la résolution de problèmes prévisibles.