Dans la très grande majorité des situations, le notaire prévient l’administration fiscale après la vente d’un bien immobilier. La transmission intervient après la signature de l’acte authentique et peut être effectuée dans un délai maximal de 30 jours. La règle reste toutefois plus nuancée pour la taxe foncière, la mensualisation et certains retards de mise à jour dans impots.gouv.fr.
La réponse varie selon la nature du bien, le statut de résidence principale, la présence d’une plus-value immobilière et le mode de paiement de la taxe foncière. Les sections qui suivent détaillent le rôle du notaire, les cas où aucune formalité directe n’est requise et les situations où une vérification reste utile, pour aller plus loin.
- 💡 Le notaire transmet la vente dans le cadre des formalités incluses dans les frais de notaire
- 💡 Aucune déclaration spécifique n’est généralement demandée au vendeur ou à l’acheteur pour signaler la vente elle-même
- 💡 La taxe foncière reste due par le propriétaire présent au 1er janvier de l’année
- 💡 La mensualisation ne s’arrête pas automatiquement après la vente et peut nécessiter une résiliation
Qui prévient les impôts en cas de vente d’une maison ?
Le notaire prévient-il automatiquement les impôts ?
Le notaire accomplit en principe cette formalité automatiquement après la signature de l’acte authentique. Il transmet l’acte au service de la publicité foncière, souvent abrégé SPF, afin d’enregistrer le changement de propriétaire et de rendre la vente opposable aux tiers. Cette étape fait partie des formalités juridiques normales d’une vente immobilière.
Les données transmises comprennent notamment le prix de vente, l’identité des parties, la localisation du bien et la date de la transaction. Le SPF peut ensuite transmettre un extrait au centre des impôts fonciers pour la taxe foncière. Depuis 2023, la centralisation plus large des informations publiques facilite cette mise à jour automatique. Pour aller plus loin, il reste utile de distinguer la notification de vente et les obligations fiscales personnelles qui subsistent.
Ni le vendeur ni l’acheteur n’ont en principe de déclaration de vente à faire
Dans le cadre courant d’une vente immobilière, le vendeur et l’acheteur n’ont pas à déposer eux-mêmes une déclaration destinée à signaler la vente aux impôts. La formalité de transmission repose sur le notaire et son coût figure dans les frais perçus lors de la signature.
Cette règle n’efface pas toutes les vérifications utiles. Le vendeur doit encore contrôler son adresse fiscale, ses prélèvements et, selon les cas, sa déclaration annuelle de revenus. L’acheteur doit vérifier de son côté l’apparition du bien dans ses services en ligne. Les données disponibles montrent que 85 % des vendeurs découvrent le montant précis de leurs obligations fiscales au moment de la signature chez le notaire. Pour aller plus loin, il faut examiner comment la transmission s’opère concrètement.
Comment le notaire transmet la vente à l’administration fiscale
Transmission de l’acte au service de publicité foncière
Le dépôt de l’acte auprès du SPF constitue l’étape centrale de la transmission fiscale et juridique. Cette publication atteste officiellement le changement de propriétaire, sécurise la transaction et permet aussi de vérifier certains éléments liés au bien, comme une hypothèque ou des servitudes déclarées.
Le SPF joue également un rôle fiscal. Il sert de point d’entrée pour plusieurs taxes liées à la transaction, dont la taxe de publicité foncière et certains droits de mutation. Cette formalité est intégrée aux frais de notaire, ce qui signifie qu’aucune démarche séparée n’est normalement attendue du vendeur pour notifier la vente. Pour aller plus loin, il convient de regarder quelles informations circulent après la signature.
Informations envoyées après la signature de l’acte authentique
Après la signature, le notaire transmet les éléments nécessaires à l’administration. Il s’agit notamment du prix, de l’identité des parties, de la date de vente et de l’adresse précise du bien. Ces données permettent d’actualiser les fichiers fonciers et de déclencher les traitements liés à la fiscalité immobilière.
Lorsque la vente porte sur un bien imposable à la plus-value immobilière, le notaire calcule aussi l’impôt dû selon le prix d’achat, le prix de vente, les frais de notaire, les travaux retenus et la durée de détention. Le taux global mentionné pour une plus-value imposable atteint 36,2 %, impôt sur le revenu et prélèvements sociaux inclus. Pour aller plus loin, le délai de traitement mérite une attention distincte.
Délai de traitement et mise à jour par les services fiscaux
La transmission vers les services fiscaux intervient après l’acte authentique. Certaines sources indiquent un délai de 30 jours maximum pour cette transmission. Ensuite, la mise à jour effective dans les différents outils fiscaux peut demander un temps supplémentaire selon les services concernés.
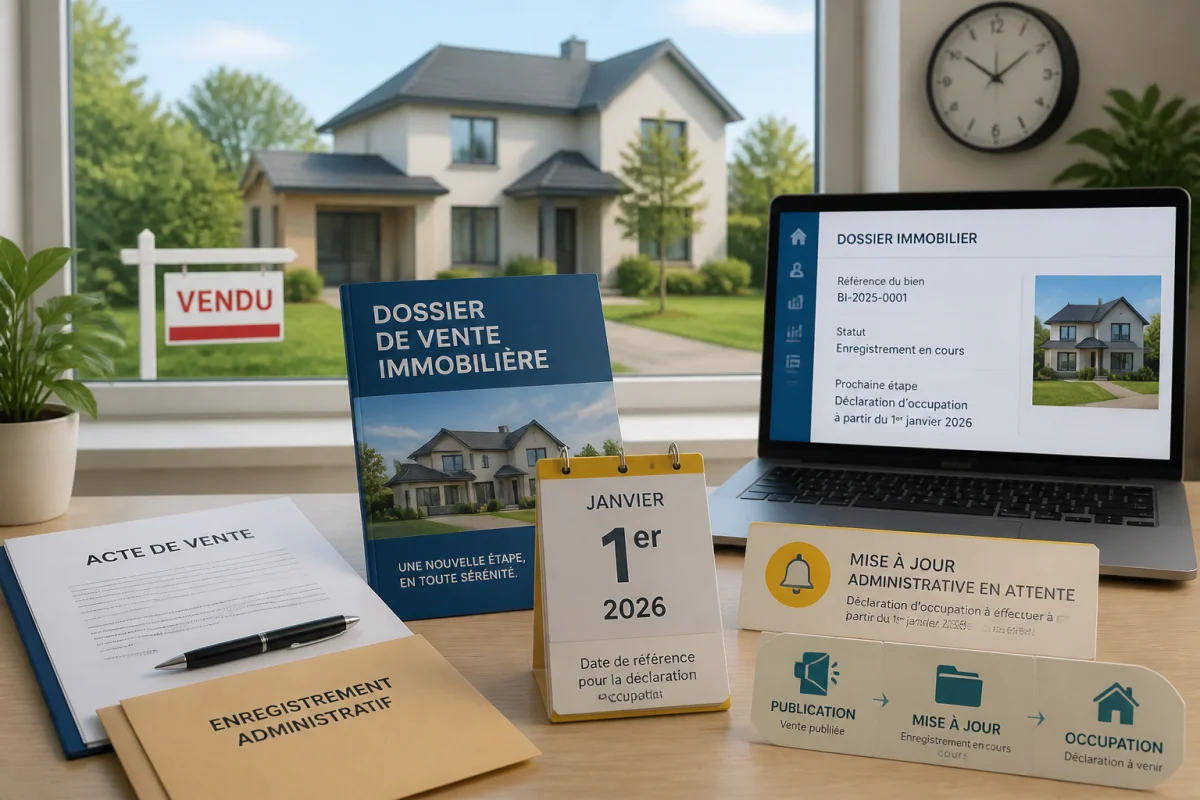
Dans le service Biens immobiliers d’impots.gouv.fr, l’ancien bien peut encore apparaître pendant quelques semaines à quelques mois. Ce décalage n’indique pas automatiquement une erreur. Il traduit souvent le temps nécessaire à la publication de l’acte et au traitement des fichiers. Pour aller plus loin, il faut distinguer la notification automatique de la vente et les démarches qui restent parfois à vérifier pour le vendeur.
Le vendeur doit-il déclarer la vente aux impôts ?
Les cas où aucune démarche spécifique n’est requise
Pour la vente d’une résidence principale, aucune déclaration spécifique de vente n’est en principe demandée au propriétaire auprès des services fiscaux. Lorsque le logement constitue l’habitation principale au moment de la vente, la plus-value bénéficie d’une exonération totale, à la fois pour l’impôt sur le revenu et pour les prélèvements sociaux.
Cette exonération peut aussi être conservée si le vendeur a quitté le logement avant la vente, à condition que le bien n’ait pas été loué et que le délai reste dans un délai normal de vente, admis autour de 1 an. Les dépendances immédiates et nécessaires, comme certaines caves ou garages vendus avec le bien, suivent le même régime. Pour aller plus loin, il faut regarder ce que le vendeur doit tout de même contrôler après la signature.
Ce que le vendeur doit quand même vérifier après la vente
Le vendeur n’effectue généralement pas la déclaration de vente elle-même, mais il conserve plusieurs obligations personnelles. Il doit notamment vérifier la mise à jour de son adresse fiscale, surveiller sa taxe foncière et mentionner la vente dans sa déclaration annuelle de revenus lorsque l’administration le demande.
La qualification de résidence principale peut aussi nécessiter des preuves en cas de contrôle. L’administration peut examiner les factures d’énergie, l’adresse de scolarisation des enfants, la proximité du travail ou les attaches matérielles. Si le bien ne relève pas de la résidence principale, comme une résidence secondaire ou un investissement locatif, le notaire calcule l’éventuelle plus-value imposable et prélève l’impôt lors de la vente. Pour aller plus loin, il faut distinguer maintenant la position de l’acheteur.
L’acheteur doit-il signaler la vente à l’administration fiscale ?
Ce qui relève du notaire et ce qui relève du nouveau propriétaire
L’acheteur n’a pas, en principe, à signaler lui-même la vente aux impôts pour enregistrer le transfert de propriété. Cette partie relève du notaire, qui publie l’acte et transmet les informations nécessaires aux services fonciers et fiscaux.
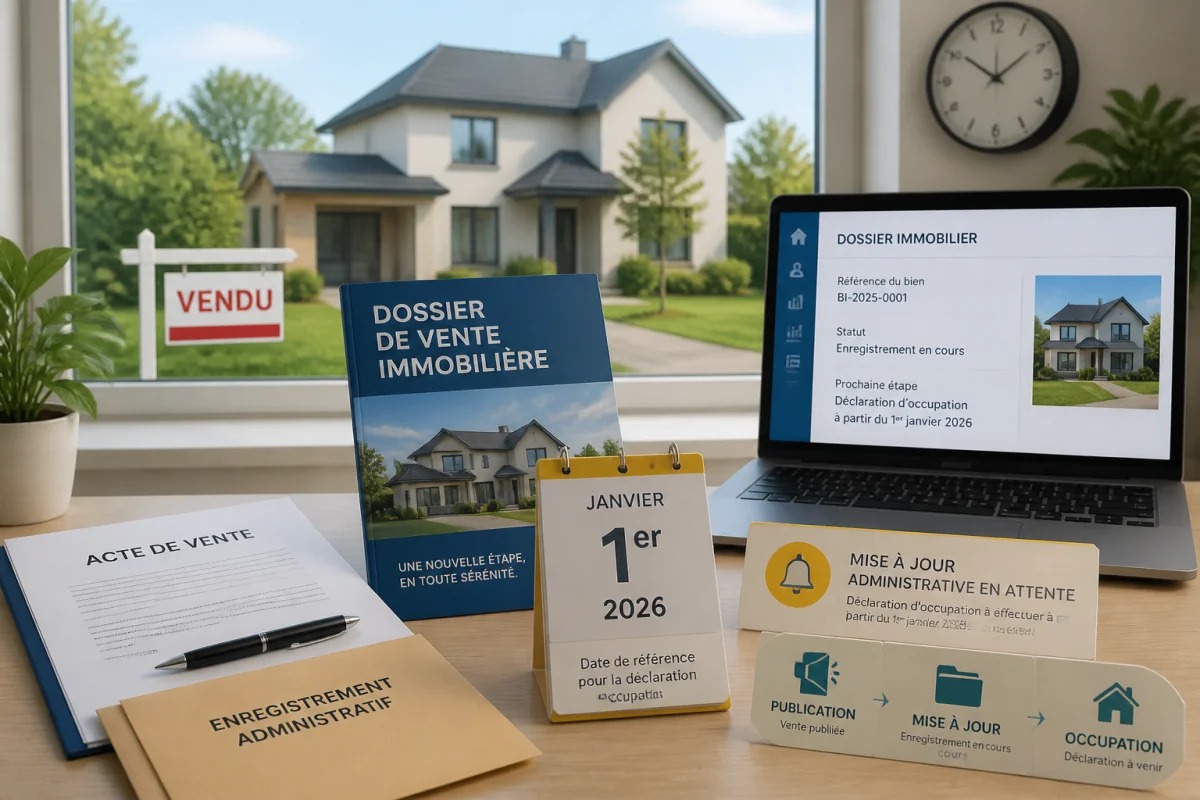
En revanche, le nouveau propriétaire doit vérifier l’apparition du bien dans son espace personnel et accomplir, si nécessaire, les démarches liées à l’occupation du logement. Après transfert du bien dans le service Biens immobiliers, la déclaration d’occupation incombe au nouveau propriétaire. Cette distinction est utile, car l’information de vente et la gestion de l’occupation n’obéissent pas aux mêmes circuits administratifs. Pour aller plus loin, la taxe foncière de l’année de vente doit être examinée séparément.
Faut il payer la taxe foncière l’année de la vente ?
La règle du 1er janvier pour savoir qui est redevable
La taxe foncière est due par le propriétaire du bien au 1er janvier de l’année d’imposition. Cette règle reste la référence pour l’administration fiscale, même si la vente intervient ensuite quelques mois plus tard. Si l’ancien propriétaire ne détient plus le bien au 1er janvier de l’année suivante, il n’est plus redevable pour cette nouvelle année.
Cette règle explique certaines situations jugées contradictoires. Une vente en cours d’année ne transfère pas automatiquement la dette fiscale de l’année au nouvel acquéreur vis-à-vis du fisc. En pratique, le fisc se retourne d’abord vers le propriétaire présent au 1er janvier. Pour aller plus loin, il faut distinguer cette règle légale de la répartition prévue dans l’acte de vente.
La répartition au prorata entre vendeur et acheteur dans l’acte de vente
Dans la pratique notariale, le vendeur et l’acheteur prévoient souvent une répartition au prorata temporis de la taxe foncière dans l’acte. Cette répartition ne modifie pas le redevable légal auprès du fisc, mais elle organise un remboursement entre les parties au moment de la vente.
Un exemple courant l’illustre clairement. Pour une taxe foncière annuelle de 1 200 € et un acte signé le 1er juillet, l’acheteur peut rembourser 600 € au vendeur pour la période du 1er juillet au 31 décembre. Le partage dépend donc de la date de signature et de la clause prévue dans l’acte authentique. Pour aller plus loin, il faut traiter le cas fréquent des prélèvements qui continuent après la cession.
Que faire si la taxe foncière est encore prélevée après la vente ?
Résilier ou transférer la mensualisation après la cession
La vente du bien ne met pas fin automatiquement au contrat de mensualisation de la taxe foncière. Ce contrat fonctionne indépendamment du changement de propriétaire et se reconduit chaque année sur la base du dernier impôt connu. Sans résiliation, l’ancien propriétaire peut donc continuer à être débité après la vente.
La résiliation peut se faire dans l’espace fiscal, rubrique Paiements puis Gérer mes contrats de prélèvement, par téléphone au 0 809 401 401 ou auprès du centre des finances publiques. Une demande faite jusqu’au 15 décembre produit un effet en janvier suivant, alors qu’une demande formulée à partir du 16 décembre produit un effet en février. Le transfert vers un nouveau bien peut aussi être demandé après réception de l’avis correspondant. Pour aller plus loin, il faut voir quand contacter directement les impôts.
Contacter les impôts si l’ancien bien reste rattaché à votre dossier
Si l’ancien bien reste rattaché au dossier fiscal pendant un délai anormalement long, un contact direct avec l’administration peut devenir utile. Cette situation peut se produire lorsque le traitement du dossier par le SPF prend plus de temps que prévu, alors que la vente a pourtant été signée et attestée.
La prise de contact peut se faire via la messagerie sécurisée de l’espace particulier, avec une copie scannée de l’attestation de vente remise par le notaire. La réception d’un avis de taxe foncière pour l’année suivante ne signifie pas systématiquement qu’un paiement est dû, mais elle justifie une vérification rapide. Pour aller plus loin, il faut comprendre pourquoi l’ancien bien peut encore apparaître dans l’espace en ligne après la vente.
Pourquoi mon ancien bien apparaît il encore dans mon espace impots.gouv.fr ?
Le délai normal de mise à jour dans le service Biens immobiliers
Le maintien temporaire de l’ancien logement dans Biens immobiliers reste fréquent après une vente. La raison principale tient au temps nécessaire pour publier l’acte au SPF puis diffuser l’information dans les différents fichiers administratifs. Le délai observé peut aller de quelques semaines à quelques mois.
Ce décalage ne traduit donc pas forcément une anomalie. Il faut aussi tenir compte de la situation d’occupation au 1er janvier 2026 pour la déclaration d’occupation quand le bien figurait encore au nom de l’ancien propriétaire à cette date. Selon le cas, il fallait se déclarer occupant, indiquer une vacance ou mentionner un locataire présent au jour de la vente. Pour aller plus loin, il reste à identifier le moment où une intervention personnelle devient pertinente.
Quand faut-il contacter soi-même l’administration fiscale
Une prise de contact devient pertinente lorsque la mise à jour tarde au-delà d’un délai raisonnable, lorsque des prélèvements persistent ou lorsque le bien continue d’apparaître sans évolution dans l’espace personnel. Le recours à la messagerie sécurisée permet d’exposer la situation et de joindre les pièces justificatives utiles.
Cette démarche reste aussi pertinente si la qualification de résidence principale doit être clarifiée ou si l’administration demande des éléments complémentaires. Les pièces les plus utiles sont souvent l’attestation notariale, la date de départ du logement, les factures d’énergie ou les preuves d’occupation effective. La chaîne de transmission fonctionne généralement sans action du contribuable, mais les vérifications sur la taxe foncière, l’adresse fiscale et l’affichage du bien évitent les erreurs prolongées.
La question centrale appelle donc une réponse simple, mais ses effets pratiques dépendent surtout du calendrier fiscal et du type de bien vendu. Une lecture utile consiste à dissocier trois niveaux, la transmission par le notaire, l’imposition éventuelle de la plus-value et la gestion personnelle des prélèvements après la vente.
Quand un décalage apparaît entre la vente et l’espace fiscal en ligne, le bon réflexe consiste moins à refaire une déclaration de vente qu’à contrôler les pièces disponibles et le contrat de mensualisation. Cette distinction évite la plupart des erreurs administratives observées après une cession immobilière.